

 Πάσχα
 Eurovision
 Summer
 Xmas
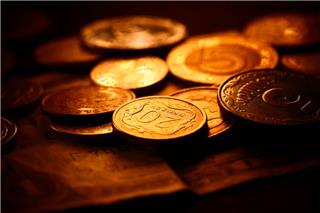
Η πώληση λιρών για την κάλυψη τεκμηρίου κόστισε σε φορολογούμενο φόρο 8.986,98 ευρώ: η Διεύθυνση Επίλυσης Διαφορών έκρινε ότι δεν αποδείχθηκε πώς αποκτήθηκαν τα 50 νομίσματα.
Η Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ) απέρριψε την προσφυγή φορολογούμενου που πούλησε 50 χρυσές λίρες στην Τράπεζα της Ελλάδος και επικύρωσε φόρο 8.986,98 ευρώ. Η πώληση λιρών απέφερε 31.248,08 ευρώ, ποσό που ο φορολογούμενος χρησιμοποίησε για να στηρίξει την αγορά ακινήτου, χωρίς όμως να πείσει την εφορία για την προέλευση των νομισμάτων.
Στη δήλωση του φορολογικού έτους 2025 είχε δηλώσει δαπάνη 54.726,78 ευρώ για την απόκτηση ακινήτου και 50.000 ευρώ ως ανάλωση κεφαλαίου από προηγούμενα χρόνια. Το ποσό των 50.000 ευρώ δεν ταυτιζόταν με το τίμημα των λιρών, που έμεινε στα 31.248,08 ευρώ. Η φορολογική αρχή δεν συνυπολόγισε την ανάλωση κεφαλαίου και η ΔΕΔ έκρινε το ίδιο.
Γιατί δεν έγινε δεκτή η ανάλωση κεφαλαίου από τις λίρες;
Το έγγραφο της Τράπεζας της Ελλάδος επιβεβαίωνε την πώληση και το τίμημα. Δεν έδειχνε όμως πότε και με ποιον τρόπο είχαν αποκτηθεί τα νομίσματα, ούτε πόσο είχαν κοστίσει. Η ΔΕΔ δεν δέχθηκε την εξήγηση του φορολογούμενου, καθώς δεν προσκομίστηκε κανένα άλλο στοιχείο που να τεκμηριώνει την προέλευσή τους.
Ο φορολογούμενος περιέγραψε στην προσφυγή του μια συλλογή που απλωνόταν σε δεκαετίες, με λίρες που είχε συγκεντρώσει από τη βρεφική του ηλικία. Άλλες, όπως υποστήριξε, τις είχε αγοράσει ο ίδιος και άλλες του τις είχαν δώσει συγγενείς. Στην Τράπεζα της Ελλάδος πούλησε επτά λίρες παλαιάς κοπής, 39 με ελαττωματική όψη και τέσσερις λιποβαρείς. Υποστήριξε ακόμη ότι ήταν αντικειμενικά αδύνατο να βρεθούν παραστατικά για νομίσματα που μαζεύτηκαν σταδιακά.
Φορολογείται αυτομάτως η πώληση λιρών;
Όχι. Η υπόθεση δεν σημαίνει ότι όποιος πουλά λίρες φορολογείται αυτομάτως. Το ζήτημα ήταν αν αποδεικνυόταν το κεφάλαιο που επικαλέστηκε ο φορολογούμενος για να καλύψει το τεκμήριο.
Η απόδειξη της πώλησης δείχνει πόσα χρήματα εισπράχθηκαν. Από μόνη της δεν αποδεικνύει πώς αποκτήθηκαν οι λίρες, και αυτό ήταν το κρίσιμο σημείο της διαφοράς.
Τι πρέπει να προσέχουν όσοι επικαλούνται λίρες για τεκμήρια
Στη δήλωση χρειάζεται προσοχή στους κωδικούς. Οι 781-782 αφορούν, μεταξύ άλλων, ποσά από πώληση ή διάθεση περιουσιακών στοιχείων. Οι 787-788 αφορούν ανάλωση κεφαλαίου προηγούμενων ετών, το οποίο είχε ήδη φορολογηθεί ή απαλλαγεί νόμιμα.
Για τον υπολογισμό του κεφαλαίου συνυπολογίζονται τα ποσά που μπορούν να τεκμηριωθούν και αφαιρούνται οι σχετικές δαπάνες. Για περιουσιακά στοιχεία που αποκτήθηκαν μετά την 1η Ιανουαρίου 1988, λαμβάνεται υπόψη και το κόστος απόκτησης, εκτός αν έχει ήδη συνυπολογιστεί.
Για πωλήσεις λιρών άνω των 10.000 ευρώ, οι αναρτημένες οδηγίες της Τράπεζας της Ελλάδος προβλέπουν πρόσθετα δικαιολογητικά. Ανάλογα με τα χαρακτηριστικά της συναλλαγής, μπορεί να ζητηθούν στοιχεία για την προέλευση των νομισμάτων, όπως αποδείξεις αγοράς ή κληρονομητήριο.