

 Πάσχα
 Eurovision
 Summer
 Xmas
Η ισχυρή έκρηξη στην Πλάκα προκάλεσε σοβαρές ζημιές σε σταθμευμένα αυτοκίνητα, φέρνοντας στο προσκήνιο το ζήτημα της αποζημίωσης. Τι προβλέπουν τα συμβόλαια των ασφαλιστικών, πότε υπάρχει ευθύνη του ιδιοκτήτη του κτιρίου και τι ισχύει τελικά με την κρατική αρωγή.
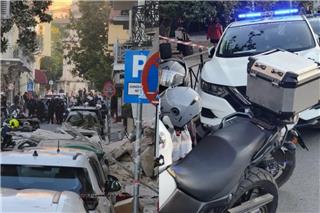
Η ισχυρή έκρηξη στην Πλάκα που σημειώθηκε το πρωί της Παρασκευής 25 Σεπτεμβρίου σε παλιό κτίριο στην οδό Λυσικράτους, άφησε πίσω της εκτεταμένες καταστροφές στο ακίνητο, ενώ θραύσματα έπεσαν σε σταθμευμένα αυτοκίνητα προκαλώντας σημαντικές υλικές ζημιές. Καθώς τα ακριβή αίτια διερευνώνται, το ζήτημα της αποζημίωσης για τις φθορές στα οχήματα μπαίνει στο μικροσκόπιο.
Το συμβάν δημιουργεί ένα εύλογο ερώτημα που αφορά κάθε οδηγό: τι συμβαίνει όταν ένα παρκαρισμένο αυτοκίνητο, το οποίο δεν εμπλέκεται σε τροχαίο, καταστρέφεται ξαφνικά από την κατάρρευση ενός γειτονικού κτιρίου; Η απάντηση κρύβεται στους όρους του συμβολαίου και στην απόδοση των ευθυνών.
Η κάλυψη πυρός και έκρηξης στα συμβόλαια
Το πρώτο που πρέπει να ξεκαθαριστεί είναι ότι η υποχρεωτική ασφάλιση αστικής ευθύνης ενός αυτοκινήτου δεν σημαίνει ότι καλύπτονται οι ζημιές του ίδιου του οχήματος από ένα τέτοιο περιστατικό. Η συγκεκριμένη ασφάλιση αφορά κυρίως τις ζημιές που προκαλεί το ίδιο το όχημα σε τρίτους.
Αυτό, ωστόσο, δεν σημαίνει ότι ο ιδιοκτήτης υποχρεούται να έχει πλήρη «μικτή» ασφάλεια για να προστατευτεί. Σε αρκετά ασφαλιστικά προγράμματα υπάρχει ξεχωριστή, προαιρετική κάλυψη πυρκαγιάς και έκρηξης. Εφόσον το περιστατικό εμπίπτει στους όρους της, ο ιδιοκτήτης δηλώνει τη ζημιά στη δική του ασφαλιστική εταιρεία, ακολουθεί πραγματογνωμοσύνη και αποζημιώνεται με βάση την έκταση της φθοράς, τις απαλλαγές και την εμπορική αξία του οχήματος.
Αξίζει να σημειωθεί πως, παρότι από την 1η Ιουνίου 2025 τα οχήματα στην Ελλάδα υποχρεούνται να ασφαλίζονται έναντι φυσικών καταστροφών (όπως πλημμύρες και δασικές πυρκαγιές), μια έκρηξη σε ιδιωτικό κτίριο δεν εμπίπτει σε αυτή την κατηγορία, επομένως δεν ενεργοποιείται αυτόματα η εν λόγω κάλυψη.
Αποζημίωση από τον ιδιοκτήτη του ακινήτου
Εάν το αυτοκίνητο διαθέτει μόνο τη βασική ασφάλιση, ο κάτοχός του δεν χάνει κατ’ ανάγκη το δικαίωμα στην αποζημίωση, απλώς θα πρέπει να στραφεί εναντίον εκείνου που ευθύνεται για την έκρηξη. Ο Αστικός Κώδικας (άρθρο 925) προβλέπει την ευθύνη του κυρίου ή νομέα ενός κτίσματος για ζημιά που προκλήθηκε από πτώση του, εκτός αν αποδειχθεί ότι δεν οφειλόταν σε ελαττωματική κατασκευή ή πλημμελή συντήρηση.
Στην περίπτωση της Πλάκας, δεν προκύπτει αυτόματη υποχρέωση του ιδιοκτήτη να πληρώσει απλώς λόγω της ιδιότητάς του. Πρέπει πρώτα να εξακριβωθεί τι προκάλεσε το συμβάν. Αν η έκρηξη οφείλεται σε αμέλεια κάποιου ενοίκου ή σε ελαττωματική εγκατάσταση τρίτου επαγγελματία, η ευθύνη μετατοπίζεται στο πρόσωπο ή την επιχείρηση που συνδέεται αιτιωδώς με τη ζημιά. Εφόσον ο υπεύθυνος διαθέτει ασφαλιστήριο αστικής ευθύνης ακινήτου έναντι τρίτων, η αποζημίωση μπορεί να καλυφθεί από εκεί.
Ο μύθος για το κράτος και το Επικουρικό Κεφάλαιο
Αντίθετα με ό,τι πιστεύουν πολλοί, το κράτος δεν αποζημιώνει αυτόματα τα κατεστραμμένα αυτοκίνητα έπειτα από μια μεγάλη έκρηξη. Για να προκύψει ευθύνη του Δημοσίου ή ενός Δήμου, απαιτείται να αποδειχθεί παράνομη πράξη ή παράλειψη κάποιου δημόσιου οργάνου. Ούτε το σύστημα της Κρατικής Αρωγής λειτουργεί ως γενικός μηχανισμός για τέτοια περιστατικά, καθώς αφορά κατά κύριο λόγο τις φυσικές καταστροφές.
Επιπλέον, το Επικουρικό Κεφάλαιο δεν προσφέρει λύση σε αυτή την περίπτωση, αφού ο θεσμός αποζημιώνει υπό προϋποθέσεις θύματα τροχαίων ατυχημάτων (π.χ. από ανασφάλιστα ή άγνωστα οχήματα) και δεν αποτελεί γενικό ταμείο για ζημιές από κτίρια.
Στην πράξη, οι ιδιοκτήτες οφείλουν να ενημερώσουν άμεσα την ασφαλιστική τους, να φωτογραφίσουν τις ζημιές αν είναι εφικτό, να συλλέξουν τα στοιχεία από τις Αρχές και να κρατήσουν όλα τα παραστατικά (όπως έξοδα ρυμούλκησης). Το τελικό «κλειδί» για το ποιος θα αναλάβει τον λογαριασμό κρύβεται αποκλειστικά στο επίσημο πόρισμα για τα αίτια της έκρηξης.